

本文目录
规划出台背景及核心指标
医疗器械重点发展方向
上游产业链迎来发展机遇
产业创新导向发生转变
多部门协同完善制度支撑
对各类市场主体的启示
结语
01
规划出台背景及核心指标
在国内医疗器械经过“十四五”阶段快速积累,累计实现292款创新器械上市的现实基础之上,十部门于2026年9月18日正式印发《医药工业发展“十五五”规划》(工信部联规﹝2026﹞210号),锚定2026-2030医药工业高质量发展周期。
文件设置多项可观测的产业发展指标,到2030年,创新医疗器械上市规模将达到200个以上;规模以上医药工业整体营收突破3.5万亿元;营收百亿元级企业扩容至50家;建成20个千亿量级产业园区,从产品、企业、产业集群三个维度设定成长目标。
对比此前多轮产业文件,本次规划一个突出变化,是不再孤立看待医疗器械成品,将研发原料、加工设备、临床验证、医保支付、海外市场全部纳入统一政策框架。企业可以对照完整产业链条,定位自身所处位置,以此校准研发与经营方向。
02
医疗器械重点发展方向
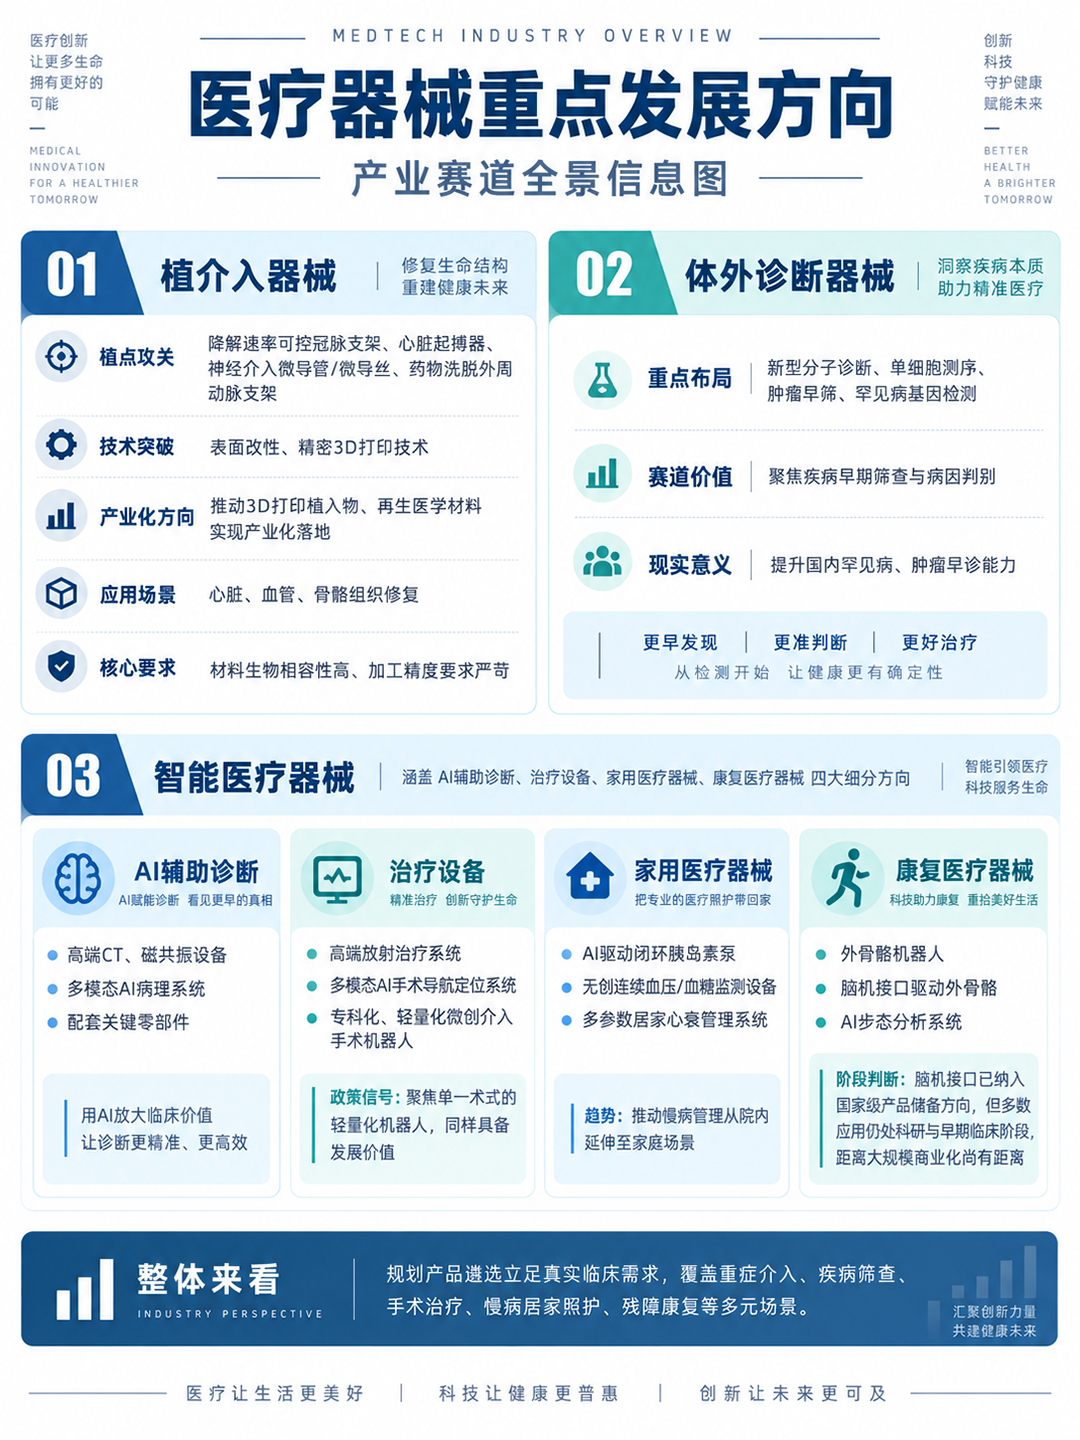
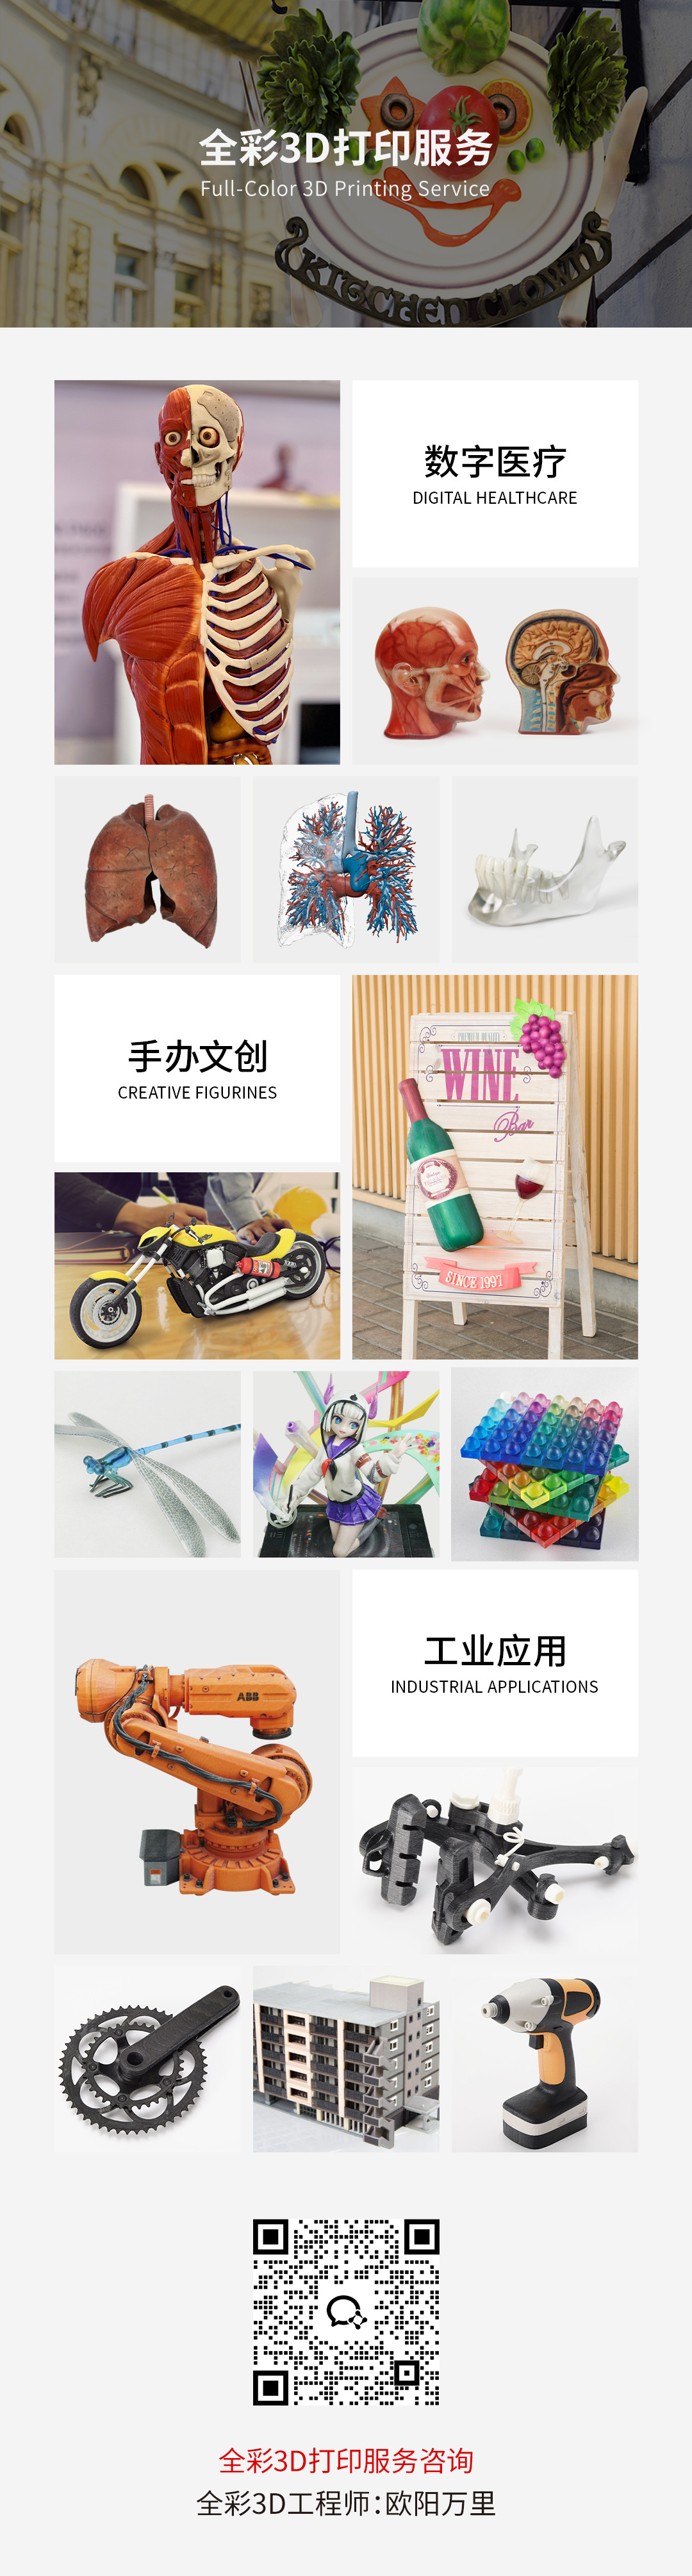
植介入器械 规划重点提出攻关降解速率可控冠脉支架、心脏起搏器、神经介入微导管/微导丝、药物洗脱外周动脉支架。同时支持突破表面改性、精密3D打印技术,推动3D打印植入物、再生医学材料实现产业化落地。这类产品多用于心脏、血管、骨骼组织修复,对材料生物相容性、加工精度有着严苛标准。
体外诊断器械 重点布局新型分子诊断、单细胞测序、肿瘤早筛、罕见病基因检测相关技术与产品。该赛道聚焦疾病的早期筛查、病因判别,对国内罕见病、肿瘤早诊能力提升具备现实意义。
智能医疗器械 智能医疗器械包含AI辅助诊断、治疗设备、家用医疗器械、康复医疗器械四个细分方向。
AI辅助诊断:高端CT、磁共振设备、多模态AI病理系统及配套关键零部件;
治疗设备:高端放射治疗系统、多模态AI手术导航定位系统,以及“专科化、轻量化”微创介入手术机器人。政策释放信号,行业不必一味追逐大型多科室一体化平台,聚焦单一术式的轻量化机器人同样具备发展价值;
家用医疗器械:AI驱动闭环胰岛素泵、无创连续血压/血糖监测设备、多参数居家心衰管理系统,推动慢病管理从院内延伸至家庭场景;
康复医疗器械:外骨骼机器人、脑机接口驱动外骨骼、AI步态分析系统。脑机接口被纳入国家级产品储备方向,但多数应用仍处在科研、早期临床阶段,距离大规模商业化尚有距离。
整体来看,规划产品遴选立足真实临床需求,覆盖重症介入、疾病筛查、手术治疗、慢病居家照护、残障康复多元场景。
03
上游产业链迎来发展机遇
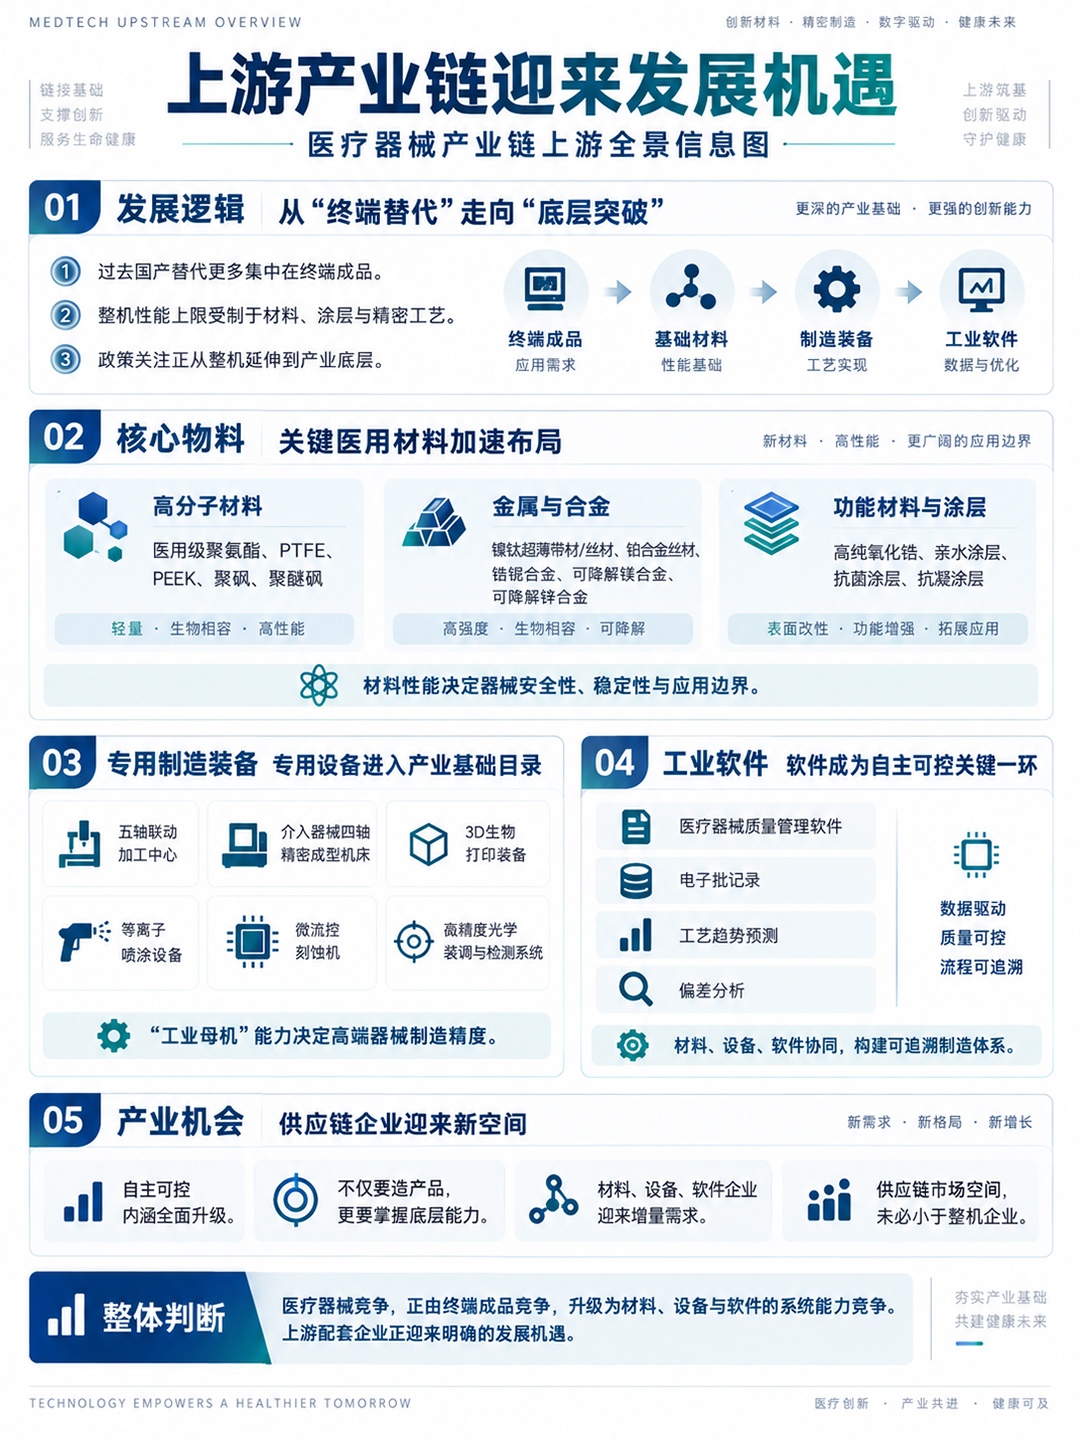
过去国内器械产业的国产替代,更多集中在终端成品层面。但整机性能的上限,往往受制于原材料、涂层、精密加工工艺等基础环节。本次规划把大量笔墨放在过去政策较少覆盖的产业底层。
在核心物料层面,规划明确列出多项关键医用材料,包含医用级聚氨酯、PTFE(聚四氟乙烯)、PEEK(聚醚醚酮)、聚砜、聚醚砜、镍钛超薄带材与丝材、铂合金丝材、锆铌合金、可降解镁合金、可降解锌合金、高纯氧化锆,以及亲水涂层、抗菌涂层、抗凝涂层。以神经介入耗材举例,产品最终表现,取决于从高分子基材、合金丝材再到表面改性涂层每一环的工艺水平,任何短板都会制约成品质量。
专用制造装备得到重点点名,各类五轴联动加工中心、介入器械四轴精密成型机床、3D生物打印装备、等离子喷涂设备、微流控刻蚀机、高精度光学装调与检测系统等“工业母机”被纳入产业基础目录。与此同时,医疗器械质量管理软件、电子批记录、工艺趋势预测与偏差分析等工业软件,也成为自主可控建设的组成部分。
这意味着,自主可控的内涵已经升级,不只是要造出可用的器械产品,更要掌握制造产品所需要的材料、设备与软件。这给供应链配套企业带来大量发展机会,供应链厂商的市场空间,未必小于整机制造企业。
04
产业创新导向发生转变
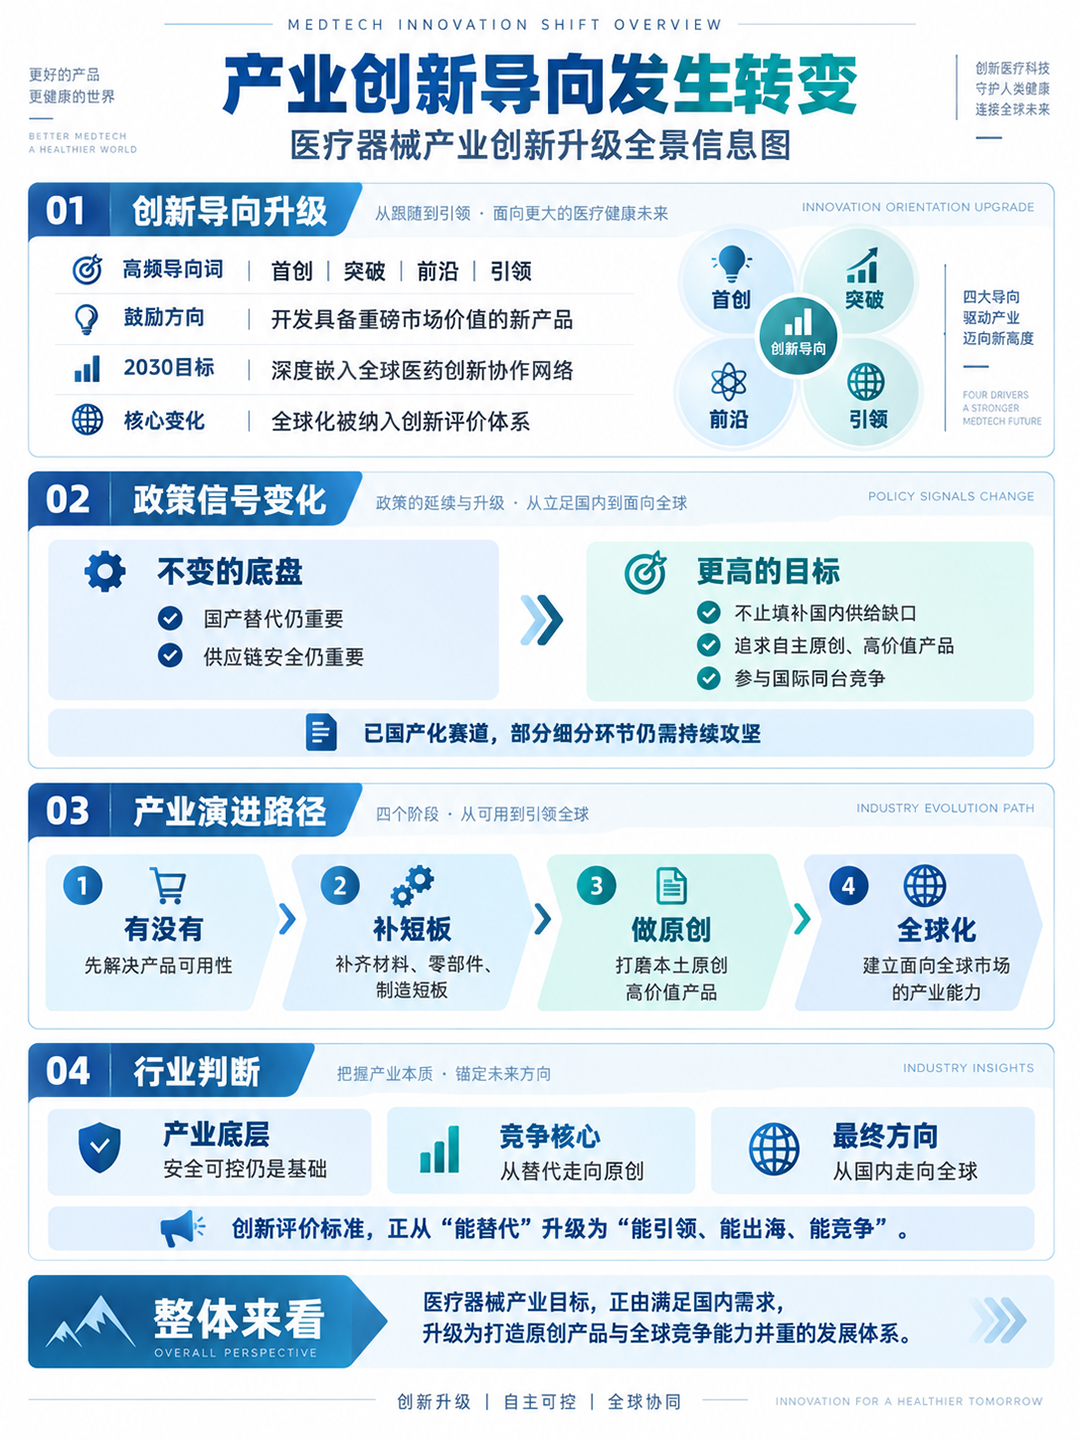
规划文本多次提及首创、突破、前沿、引领等创新导向词汇,鼓励企业开发具备重磅市场价值的新产品,同时提出到2030年“深度嵌入全球医药创新协作网络”的发展目标,把全球化纳入创新评价体系。
需要客观厘清政策导向变化:国产替代与供应链安全依旧是产业的底盘,并没有被弱化。但行业发展目标不再止步于填补国内供给缺口,更高要求是产出拥有自主原创属性、能够参与国际同台竞争的产品。即便是已经实现国产化的赛道,部分细分环节依旧存有技术差距,仍需要持续攻坚。
产业的演进路径可以划分为四层递进:先解决产品有没有;其次补齐材料零部件制造短板;再打磨属于本土的原创高价值产品;最终建立面向全球市场的产业能力。
05
多部门协同完善制度支撑
这份规划由横跨产业、监管、医疗、医保多个领域的十个部门联合发布,本身就传递出政策协同的强烈信号。文件明确推动科技、审评、医疗服务、医保支付、人才扶持多套政策同向发力,和同期耗材通用名、医疗服务价格相关政策形成组合拳。
规划提出畅通临床高效转化通道,完善价格、支付及使用政策,加快临床急需创新药械入院应用,优化入院流程,促进创新成果落地临床。同时鼓励企业对接国家临床医学研究中心等机构,强化临床验证评价,打通从基础科研、临床试验,到产品注册、临床应用再到产业放大的转化堵点。
这意味着创新器械的发展,不再只是制造企业单方面的任务,审评机制、医保支付、临床应用共同构成产业成长的土壤。
06
对各类市场主体的启示
对于行业头部整机企业,综合能力的考核维度正在变多。单纯硬件研发已经不足以支撑长期发展,工程化制造水平、临床验证落地、医保政策适配、海外商业化运营能力,都成为企业必须补齐的板块。
大量中小器械与供应链配套企业,需要重新评估自身定位。不一定必须走整机研发竞争的路线,可以转向核心材料、精密零部件、专用生产装备赛道。行业竞争正在不断向上游传导,基础环节将迎来更多政策红利。
07
结语
“十五五”周期,国内医疗器械产业正在完成一次范式切换,政策关注点从成品国产化,延伸到全链条体系能力建设。结合文件部署的重点任务,可将医疗器械归纳为植介入器械、体外诊断器械、智能医疗器械三大攻关方向,在此框架下布置细分攻关产品,同时对PEEK(聚醚醚酮)等一批关键上游材料、专用生产装备、工业软件作出明确部署。一方面守住供应链安全的基本盘,另一方面鼓励原始创新,推动本土产业参与全球创新协作。
无论是大型整机厂商,还是深耕细分环节的供应链企业,都需要读懂这份路线图,结合自身资源禀赋找准赛道。未来产业比拼的,不只是单一产品性能,更是材料、工艺、临床、商业化、国际化的综合体系实力,全链条协同将成为器械产业高质量发展的核心关键词。
 首页
 电话咨询
 留言